Spis treści
OC i AC to dwa zupełnie różne rodzaje ubezpieczenia komunikacyjnego, mylone przez wielu kierowców ze względu na podobne skojarzenia. OC (ubezpieczenie odpowiedzialności cywilnej) jest obowiązkowe i chroni osoby trzecie poszkodowane w zdarzeniu, którego sprawcą jest ubezpieczony kierowca. AC (autocasco) jest dobrowolne i chroni własny pojazd ubezpieczonego, niezależnie od tego, kto jest sprawcą zdarzenia. Zrozumienie tej podstawowej różnicy jest kluczowe przy podejmowaniu decyzji, czy warto wykupić dodatkowe ubezpieczenie ponad obowiązkowe minimum.
Czym jest OC i kogo chroni?
OC posiadaczy pojazdów mechanicznych to ubezpieczenie obowiązkowe dla każdego zarejestrowanego pojazdu w Polsce, niezależnie od tego, czy jest on faktycznie użytkowany. Obowiązek jego zawarcia oraz zakres ochrony reguluje ustawa z dnia 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych (źródło: ISAP, ustawa o ubezpieczeniach obowiązkowych).
OC pokrywa szkody wyrządzone przez ubezpieczonego kierowcę innym uczestnikom ruchu, zarówno na osobie, jak i w mieniu. Nie obejmuje natomiast szkód w pojeździe samego sprawcy zdarzenia. Zakres ochrony OC jest identyczny w każdym towarzystwie ubezpieczeniowym w Polsce, ponieważ wynika bezpośrednio z przepisów ustawy, a nie z indywidualnych warunków oferowanych przez poszczególnych ubezpieczycieli. Różnice między ofertami dotyczą wyłącznie ceny oraz ewentualnych usług dodatkowych, takich jak assistance dołączony do polisy.
Czym jest AC i co obejmuje?
Autocasco to ubezpieczenie dobrowolne, którego zakres, w przeciwieństwie do OC, nie jest regulowany odgórnie przez ustawę o ubezpieczeniach obowiązkowych, lecz określony indywidualnie w Ogólnych Warunkach Ubezpieczenia (OWU) konkretnego towarzystwa. Podstawę prawną funkcjonowania AC stanowią przepisy Kodeksu cywilnego dotyczące ubezpieczeń majątkowych oraz ustawa z dnia 11 września 2015 r. o działalności ubezpieczeniowej i reasekuracyjnej.
AC może obejmować, w zależności od wybranego wariantu i warunków danego ubezpieczyciela:
- Naprawę pojazdu po kolizji, także wtedy, gdy sprawcą był sam ubezpieczony.
- Szkody powstałe w wyniku kradzieży pojazdu lub jego wyposażenia.
- Zdarzenia losowe, takie jak grad, pożar, powódź czy zalanie.
- Akty wandalizmu.
- Szkody powstałe od nieustalonego sprawcy.
OC a AC: kluczowe różnice w jednej tabeli
| Kryterium | OC | AC |
|---|---|---|
| Charakter ubezpieczenia | Obowiązkowe dla każdego zarejestrowanego pojazdu | Dobrowolne |
| Kogo chroni | Osoby trzecie poszkodowane przez ubezpieczonego | Właściciela pojazdu i sam pojazd |
| Podstawa prawna zakresu ochrony | Ustawa o ubezpieczeniach obowiązkowych, identyczna u każdego ubezpieczyciela | Indywidualne OWU danego towarzystwa, mogą się znacznie różnić |
| Szkody własne sprawcy | Nie są objęte ochroną | Objęte ochroną, w zależności od wybranego wariantu |
| Przejście polisy przy sprzedaży pojazdu | Przechodzi na nowego właściciela wraz z pojazdem | Rozwiązuje się w chwili sprzedaży pojazdu |
| Sumy gwarancyjne lub ubezpieczeniowe | Minimalne sumy gwarancyjne określone ustawowo, jednakowe dla wszystkich | Suma ubezpieczenia ustalana indywidualnie na podstawie wartości pojazdu |
Co się dzieje, gdy masz tylko OC, a spowodujesz kolizję?
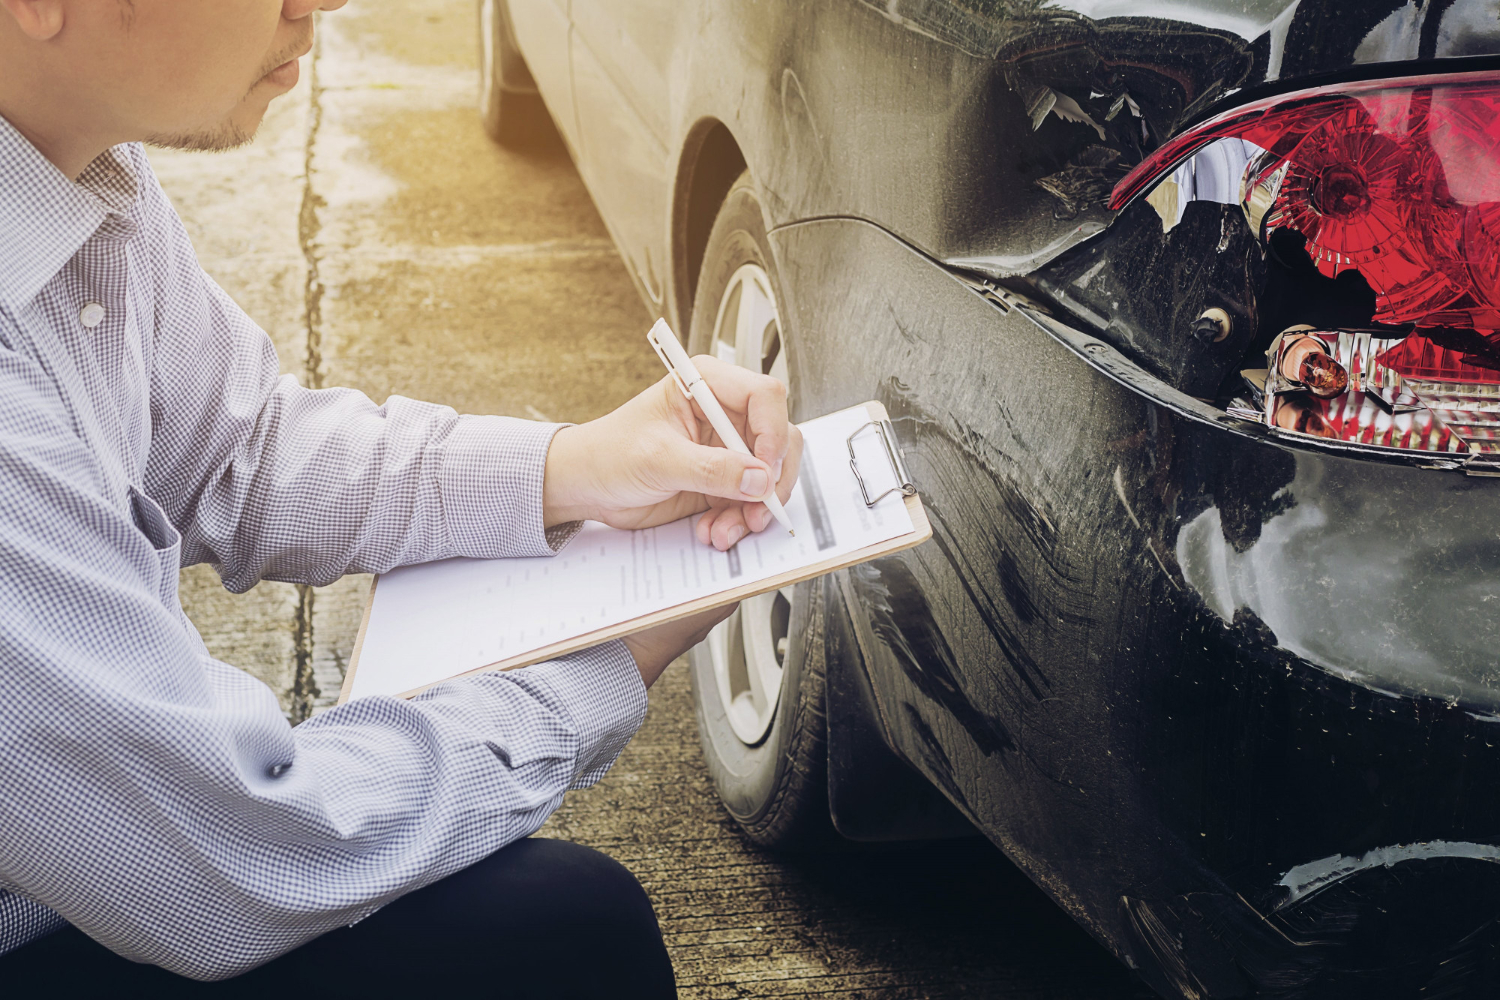
Jeśli posiadasz wyłącznie obowiązkowe OC i jesteś sprawcą kolizji, ubezpieczyciel pokryje koszty naprawy pojazdu poszkodowanego oraz, w razie potrzeby, koszty leczenia osób poszkodowanych w zdarzeniu. Koszty naprawy własnego pojazdu sprawca musi pokryć z własnych środków, ponieważ OC nie obejmuje szkód poniesionych przez samego ubezpieczonego. To właśnie w takiej sytuacji ujawnia się praktyczna różnica między obowiązkowym OC a dobrowolnym AC: dopiero to drugie zapewniłoby pokrycie kosztów naprawy własnego samochodu.
Jak przenoszona jest polisa OC przy sprzedaży pojazdu?
Zgodnie z art. 31 ustawy o ubezpieczeniach obowiązkowych, polisa OC jest przypisana do pojazdu, a nie do konkretnej osoby. Oznacza to, że w przypadku sprzedaży, darowizny lub dziedziczenia pojazdu, obowiązek ubezpieczeniowy oraz prawa z dotychczasowej umowy przechodzą na nowego właściciela, który może kontynuować dotychczasową polisę do końca jej okresu lub wypowiedzieć ją zgodnie z przepisami. Autocasco, jako ubezpieczenie dobrowolne przypisane do konkretnego ubezpieczonego, rozwiązuje się natomiast automatycznie w chwili sprzedaży pojazdu.
Jak wybrać zakres ochrony AC?
Ponieważ zakres AC nie jest regulowany ustawowo, kluczowe znaczenie ma dokładne porównanie ofert różnych towarzystw ubezpieczeniowych, a przede wszystkim zapoznanie się z ich Ogólnymi Warunkami Ubezpieczenia.
- Sprawdź, jakie zdarzenia są objęte ochroną – część wariantów AC obejmuje jedynie wybrane ryzyka, na przykład kradzież i zdarzenia losowe, bez pokrycia szkód powstałych z winy ubezpieczonego.
- Zweryfikuj sposób ustalania wartości pojazdu – suma ubezpieczenia w AC powinna odpowiadać rzeczywistej wartości rynkowej pojazdu, aby uniknąć niedoubezpieczenia lub przepłacania za zawyżoną sumę.
- Zwróć uwagę na wyłączenia odpowiedzialności – typowe wyłączenia dotyczą prowadzenia pojazdu pod wpływem alkoholu, braku ważnych badań technicznych czy użytkowania pojazdu niezgodnie z jego przeznaczeniem.
- Sprawdź zasady likwidacji szkody – warto wiedzieć, czy ubezpieczyciel rozlicza szkodę na podstawie kosztorysu, faktur za naprawę, czy w wariancie serwisowym z rozliczeniem w autoryzowanym serwisie.
- Rozważ dopasowanie do wieku i wartości pojazdu – AC ma szczególne znaczenie przy nowszych lub droższych pojazdach, gdzie potencjalny koszt naprawy lub odtworzenia wartości jest znacznie wyższy niż w przypadku starszego samochodu.
Kiedy warto wykupić AC?
- Nowy lub relatywnie młody pojazd – im wyższa wartość rynkowa samochodu, tym większe potencjalne konsekwencje finansowe braku dodatkowej ochrony.
- Pojazd finansowany kredytem lub leasingiem – instytucje finansujące zakup pojazdu często wymagają AC jako dodatkowego zabezpieczenia swojej wierzytelności.
- Częste parkowanie w miejscach narażonych na kradzież lub wandalizm – AC zabezpiecza finansowo w sytuacjach, których nie obejmuje obowiązkowe OC.
- Brak własnych oszczędności na pokrycie ewentualnej naprawy z własnej winy – AC może ograniczyć ryzyko wysokiego, nieplanowanego wydatku
Starsze pojazdy o niskiej wartości rynkowej często nie wymagają dodatkowego AC, ponieważ potencjalna wypłata odszkodowania bywa niewspółmierna do kosztu samej polisy. W takiej sytuacji część kierowców decyduje się na samodzielne pokrycie ryzyka, budując rezerwę finansową na wypadek nieprzewidzianej naprawy zamiast opłacania dodatkowego ubezpieczenia.
Co się stanie, jeśli nie zapłacę za naprawę auta z własnej kieszeni?
Jeśli spowodujesz kolizję, mając wyłącznie OC, a nie dysponujesz środkami na naprawę własnego pojazdu, koszt ten pozostaje wyłącznie po Twojej stronie, niezależnie od okoliczności zdarzenia. Jeśli nie masz środków na naprawę, przed podjęciem decyzji rozważ dostępne możliwości. Finansowanie zewnętrzne oznacza obowiązek zwrotu kwoty z kosztami – sprawdź RRSO, całkowitą kwotę do zapłaty oraz upewnij się że Twój budżet będzie pozwalał na spłatę rat.
Uwaga: Artykuł ma charakter informacyjny. Nie stanowi porady ubezpieczeniowej, rekomendacji konkretnej polisy ani zachęty do zaciągnięcia pożyczki.
Źródła
- Ustawa z dnia 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych, ISAP
- Ustawa z dnia 11 września 2015 r. o działalności ubezpieczeniowej i reasekuracyjnej, ISAP
- LINK4, czym się różni OC od AC